


Tương lai của ngành bán dẫn Việt Nam đang bước vào giai đoạn bản lề, khi thế giới chuyển dịch mạnh mẽ chuỗi cung ứng công nghệ và các quốc gia đều chạy đua thu hút đầu tư vào lĩnh vực được xem là “xương sống” của mọi ngành công nghiệp số. Trong bối cảnh cạnh tranh bán dẫn toàn cầu ngày càng gay gắt, Việt Nam nổi lên như một điểm đến quan trọng của thị trường chip khu vực nhờ sự hội tụ của nhiều lợi thế chiến lược. Đây là thời điểm mà giới chuyên môn tin rằng nếu nắm bắt đúng cơ hội, Việt Nam hoàn toàn có thể trở thành trung tâm sản xuất – thiết kế vi mạch – đóng gói bán dẫn của châu Á trong hai thập kỷ tới, từng bước tham gia sâu hơn vào chuỗi cung ứng chip, thiết kế chip tầm trung và công nghiệp hỗ trợ bán dẫn.

Chính phủ Việt Nam đang thể hiện quyết tâm mạnh mẽ qua Chiến lược phát triển ngành vi mạch bán dẫn đến năm 2030, tầm nhìn 2045
Bối cảnh địa chính trị phức tạp khiến các tập đoàn công nghệ hàng đầu thúc đẩy chiến lược “China+1”, mở rộng sản xuất ra ngoài Trung Quốc để giảm thiểu rủi ro. Việt Nam hưởng lợi rõ rệt nhờ môi trường chính trị ổn định, vị trí địa lý thuận lợi, lực lượng lao động trẻ và hơn 20 năm kinh nghiệm thu hút FDI trong lĩnh vực điện tử – bán dẫn và linh kiện điện tử. Những cái tên như Samsung, Intel, Amkor, Synopsys, Marvell đã đặt nền tảng cho hệ sinh thái bán dẫn Việt Nam, tạo kết nối quan trọng trong lĩnh vực đóng gói – kiểm định (packaging & testing), IC design, R&D bán dẫn và sản xuất linh kiện. Việc Intel cân nhắc mở rộng nhà máy, hay Amkor vận hành nhà máy đóng gói chip quy mô hàng đầu tại Bắc Ninh đang củng cố niềm tin rằng Việt Nam có thể bước lên nấc thang cao hơn trong chuỗi giá trị bán dẫn châu Á.
Dẫu vậy, ngành bán dẫn không chỉ được thúc đẩy bởi vốn đầu tư, mà còn phụ thuộc vào năng lực hạ tầng nghiên cứu, trình độ kỹ sư, công nghệ lõi và hệ thống doanh nghiệp nội địa. Đây là rào cản mà Việt Nam phải giải quyết nếu muốn bứt phá. Trong khi Mỹ, Hàn Quốc hay Đài Loan mất hàng chục năm để xây dựng chuỗi cung ứng hoàn chỉnh, Việt Nam hiện mới tham gia chủ yếu ở khâu đóng gói, kiểm định, wafer và một phần thiết kế vi mạch cơ bản. Điều này đòi hỏi chiến lược đào tạo nguồn nhân lực chất lượng cao quy mô lớn cho ngành công nghệ bán dẫn, phát triển trung tâm nghiên cứu vi mạch và tăng cường kết nối giữa viện nghiên cứu – trường đại học – doanh nghiệp, hướng tới tự chủ công nghệ chip và nâng tầm năng lực IC design.
Chính phủ Việt Nam đang thể hiện quyết tâm mạnh mẽ qua Chiến lược phát triển ngành vi mạch bán dẫn đến năm 2030, tầm nhìn 2045. Các chính sách ưu đãi thuế, quy hoạch khu công nghiệp bán dẫn chuyên biệt, quỹ khoa học công nghệ, hợp tác quốc tế với các trường Đại học lớn về thiết kế chip, trí tuệ nhân tạo, điện tử và công nghệ nano đang tạo nền móng quan trọng. Hệ sinh thái khởi nghiệp bán dẫn cũng bắt đầu hình thành, với nhiều startup theo đuổi thiết kế chip IoT, cảm biến, chip năng lượng thấp và giải pháp công nghệ cao cho ngành ô tô – xe điện, mở ra hướng phát triển mới cho thị trường công nghệ Việt Nam.
Dù cơ hội rộng mở, cuộc đua bán dẫn toàn cầu lại khốc liệt chưa từng có. Các quốc gia như Mỹ, Trung Quốc, Hàn Quốc, Nhật Bản, Singapore liên tục tung ra gói hỗ trợ hàng chục đến hàng trăm tỷ USD. Chi phí đầu tư một nhà máy chế tạo chip (fab) có thể lên tới 10–20 tỷ USD, vượt xa khả năng của doanh nghiệp Việt Nam. Bên cạnh đó, chuỗi cung ứng vật liệu bán dẫn, trình độ tự động hóa, kết nối logistics công nghệ cao, tiêu chuẩn quốc tế và khả năng đáp ứng wafer – transistor – vật liệu silicon vẫn còn hạn chế. Việt Nam vì vậy cần chọn đúng phân khúc: thiết kế chip, đóng gói – kiểm định, sản xuất chip tầm trung, công nghệ IoT, chip AI và phát triển trung tâm dữ liệu để từng bước khẳng định vị thế trong khu vực.
Song, cơ hội chưa bao giờ rõ ràng như hiện tại. Nhu cầu bán dẫn toàn cầu tăng mạnh nhờ AI, thiết bị IoT, xe điện, robot, thiết bị 6G, điện toán hiệu năng cao và siêu máy tính. Làn sóng dịch chuyển đầu tư sang Đông Nam Á đang mở ra chu kỳ tăng trưởng mới cho Việt Nam. Nếu tập trung vào lợi thế hiện có, tăng tốc đào tạo kỹ sư, mở rộng trung tâm R&D và nâng cấp hạ tầng công nghệ cao, Việt Nam có thể chuyển mình từ “nhà cung ứng vệ tinh” thành “đối tác chiến lược” trong chuỗi giá trị bán dẫn châu Á.
Tương lai ngành bán dẫn Việt Nam vì vậy là một hành trình dài hơi, đòi hỏi tầm nhìn và sự kiên trì, giống như cách Hàn Quốc hay Đài Loan từng vượt qua những giai đoạn khó khăn để trở thành cường quốc chip. Nếu duy trì được sức hút FDI, đẩy mạnh công nghiệp hỗ trợ, phát triển doanh nghiệp nội địa và kết nối hệ sinh thái điện tử – vi mạch – trí tuệ nhân tạo – dữ liệu lớn, Việt Nam hoàn toàn có thể kỳ vọng vào vị trí đáng kể trong thị trường bán dẫn châu Á vào năm 2045. Đây không chỉ là cơ hội kinh tế, mà còn là bước tiến chiến lược để khẳng định vai trò của Việt Nam trong chuỗi cung ứng công nghệ toàn cầu, nơi chip, công nghệ bán dẫn và dữ liệu trở thành nền tảng của toàn bộ kỷ nguyên số.
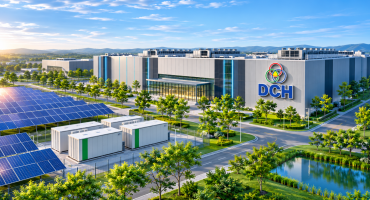
Trong định hướng phát triển DCH Digital Hub, trách nhiệm môi trường và hiệu quả sử dụng tài nguyên là những vấn đề cần được xem xét đồng bộ với quy mô đầu tư và năng lực công nghệ của dự án. Với định hướng phát triển trung tâm dữ liệu quy mô lớn, DCH Digital Hub đặt ra bài toán tích hợp giữa hạ tầng công nghệ thông tin, hệ thống điện, năng lượng tái tạo và các giải pháp quản lý vận hành thông minh. Định hướng nghiên cứu tích hợp Solar Farm, hệ thống lưu trữ năng lượng BESS và mô hình Microgrid là cơ sở để xem xét khả năng đa dạng hóa nguồn cung, tăng tính chủ động trong quản lý năng lượng và hỗ trợ mục tiêu giảm phát thải trong dài hạn.
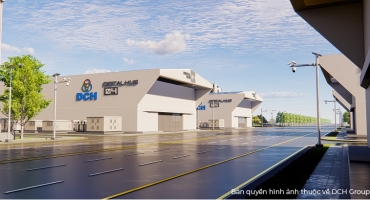
Sự phát triển mạnh mẽ của trí tuệ nhân tạo (AI), điện toán đám mây và các ứng dụng dữ liệu đang làm thay đổi cách doanh nghiệp tiếp cận hạ tầng công nghệ. Thay vì lựa chọn những trung tâm dữ liệu được xây dựng theo mô hình tiêu chuẩn có sẵn, ngày càng nhiều tổ chức quan tâm đến mô hình Build-to-suit data center – trung tâm dữ liệu được thiết kế và phát triển theo yêu cầu cụ thể của khách hàng. Điểm khác biệt của mô hình này nằm ở cách tiếp cận ngay từ đầu: hạ tầng không được xây dựng chỉ để đáp ứng một cấu hình chung, mà được hoạch định dựa trên nhu cầu sử dụng, đặc điểm ứng dụng, mật độ tính toán, yêu cầu bảo mật, khả năng mở rộng và chiến lược phát triển dài hạn của từng khách hàng. Trong bối cảnh AI thúc đẩy nhu cầu tính toán hiệu năng cao, cách tiếp cận này đang trở thành một hướng đi đáng chú ý của ngành trung tâm dữ liệu.
Theo phân tích của VnEconomy ngày 5/10/2026, Việt Nam đang được nhiều nhà vận hành trung tâm dữ liệu quốc tế quan tâm trong bối cảnh các thị trường truyền thống chịu sức ép về quỹ đất, nguồn điện và chi phí đầu tư. Nghiên cứu năm 2026 của Cushman & Wakefield cho thấy chi phí xây dựng trung bình tại Việt Nam vào khoảng 7,2 triệu USD/MW, thấp hơn mức 9,6 triệu USD/MW tại Malaysia và 8,8 triệu USD/MW tại Thái Lan. Đây là một trong những lợi thế giúp Việt Nam gia tăng sức hấp dẫn đối với các dự án hạ tầng số trong dài hạn.
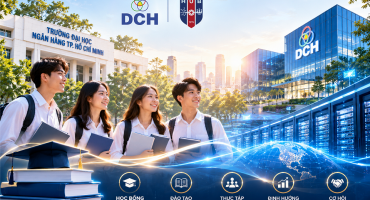
Thông qua chương trình hợp tác được đề xuất, DCH Group kỳ vọng góp phần hình thành cầu nối bền vững giữa nhà trường và doanh nghiệp, giúp hoạt động đào tạo gắn kết chặt chẽ hơn với nhu cầu thực tiễn. Đối với sinh viên, đây là cơ hội tiếp cận các nguồn lực hỗ trợ, nâng cao năng lực nghề nghiệp và mở rộng triển vọng việc làm. Đối với doanh nghiệp, chương trình tạo điều kiện tiếp cận nguồn nhân lực trẻ có nền tảng kiến thức phù hợp, đồng thời từng bước xây dựng đội ngũ nhân sự đáp ứng định hướng phát triển trong lĩnh vực công nghệ và hạ tầng số. Với Trường Đại học Ngân hàng TP.HCM, sự kết nối này mở ra cơ hội tăng cường hợp tác với doanh nghiệp, thúc đẩy các hoạt động định hướng nghề nghiệp và nâng cao tính ứng dụng trong đào tạo.
Việt Nam đang bước vào một giai đoạn mới trong quá trình phát triển trí tuệ nhân tạo (AI), khi trọng tâm không còn dừng ở việc thử nghiệm công nghệ mà đang chuyển dần sang xây dựng nền tảng hạ tầng, mở rộng năng lực tính toán và tìm kiếm những giá trị kinh tế cụ thể từ AI. Tại sự kiện AWS Cloud & AI Day Hanoi ngày 29/9/2026, Thứ trưởng Bộ Khoa học và Công nghệ Hoàng Minh cho biết Việt Nam hiện có 42 trung tâm dữ liệu thương mại với tổng công suất thiết kế khoảng 372 MW. Cùng với đó, mạng 4G đã phủ tới 99,8% dân số và 5G đạt khoảng 91,9%. Những con số này cho thấy nền tảng hạ tầng số của Việt Nam đang được mở rộng nhanh chóng, tạo điều kiện để điện toán đám mây, AI và các dịch vụ số phát triển ở quy mô lớn hơn.
Để tự chủ nguồn cung năng lượng, nhiều đơn vị phát triển trung tâm dữ liệu đang xây riêng nhà máy điện chạy bằng khí đốt. Sự chuyển dịch này đẩy mạnh lượng phát thải carbon, đe dọa các mục tiêu khí hậu của giới công nghệ Mỹ. Reuters đưa tin, theo báo cáo Triển vọng Năng lượng Ngắn hạn (STEO) của Cơ quan Thông tin Năng lượng Mỹ (EIA) công bố giữa tháng 8, mức tiêu thụ điện năng của Mỹ - vốn đã đạt kỷ lục trong hai năm liên tiếp vào năm 2025 - sẽ tiếp tục tăng trong năm 2026 và 2027, do nhu cầu lớn phục vụ các trung tâm dữ liệu sử dụng AI và quá trình điện khí hóa.
Với tốc độ phát triển kinh tế số, vị trí chiến lược tại khu vực Đông Nam Á và nhu cầu ngày càng lớn về hạ tầng công nghệ, Việt Nam có nhiều điều kiện để trở thành điểm đến của các nhà đầu tư quốc tế trong lĩnh vực công nghệ và hạ tầng số. Nắm bắt cơ hội đó, DCH Group định hướng phát triển DCH Digital Hub không chỉ như một dự án đầu tư, mà còn như một điểm kết nối để thu hút nguồn vốn, công nghệ và các đối tác quốc tế vào Việt Nam.

Trong cách nhìn truyền thống, trung tâm dữ liệu được đánh giá dựa trên quy mô, tốc độ xử lý và khả năng mở rộng. Càng nhiều máy chủ, càng nhiều tài nguyên, càng có lợi thế. Tuy nhiên, kỷ nguyên trí tuệ nhân tạo đang buộc ngành này phải nhìn lại chính nền tảng của mình. Khi nhu cầu tính toán tăng vọt chưa từng có, một biến số tưởng như phụ trợ lại nổi lên chi phối toàn bộ cuộc chơi: điện năng. Và ở trung tâm của bài toán điện năng ấy chính là chip.

Trong làn sóng bùng nổ của trí tuệ nhân tạo trên toàn cầu, một thực tế đang dần trở nên rõ ràng: trung tâm dữ liệu không chỉ là hạ tầng công nghệ, mà đã trở thành thị trường lớn nhất và quan trọng nhất của ngành chip AI. Nếu như trước đây, chip bán dẫn chủ yếu phục vụ cho máy tính cá nhân, điện thoại hay thiết bị điện tử tiêu dùng, thì ngày nay, phần lớn giá trị của chip tiên tiến lại nằm trong các trung tâm dữ liệu – nơi vận hành và nuôi dưỡng các hệ thống AI quy mô lớn.

Trong nhiều năm, ngành trung tâm dữ liệu phát triển dựa trên một logic tương đối đơn giản: phần cứng được chuẩn hóa, chip được sản xuất bởi một số ít công ty bán dẫn, và các nhà vận hành hạ tầng chỉ cần mua về, lắp đặt, rồi tối ưu vận hành. Mô hình này từng tạo ra sự ổn định và khả năng mở rộng nhanh chóng cho internet, điện toán đám mây và các dịch vụ số.


